Cuaderno abierto sobre una mesa de madera oscura bajo la luz cálida de una lámpara, con la ventana mojada por la lluvia al fondo
Guía de Ahorro para la Jubilación

Dudas frecuentes sobre la jubilación

Respuestas directas sobre pensión pública, aportaciones, fiscalidad y ahorro privado, explicadas sin rodeos y sin cifras cerradas que caducan cada año.

7 bloques

Cómo usar esta página

Reunimos las preguntas que más se repiten sobre pensión pública, aportaciones y ahorro privado. Las respuestas explican el marco general y evitan cifras cerradas, porque muchas dependen de la normativa del año y de tu situación personal. Si tu duda no está aquí, puedes escribirnos desde la página de contacto.

Está pensada para leerse en dos pasadas: primero las dudas generales, después el bloque concreto que te toque resolver hoy. Cada respuesta enlaza a la página donde el tema se trata con más detalle.

Qué explicamos en cada bloque

La pensión contributiva, el plan frente al fondo, los límites fiscales, el reparto de riesgo y el registro público de fondos. Son las siete piezas que más confunden cuando alguien empieza a mirar su jubilación con tiempo.

Base de cálculo

Cómo se forma la pensión contributiva con tu base reguladora y los años cotizados, y por qué dos personas de la misma edad no reciben lo mismo.

Plan, fondo y gestora

Las tres piezas que se mezclan en cualquier conversación sobre un plan de pensiones, y el nivel donde aparece cada tipo de comisión.

Límites y deducciones

Qué papel juegan los límites fiscales de las aportaciones y por qué cambian de un año a otro sin que cambie la idea de fondo.

Riesgo asumible

Renta fija, renta variable y mezclas: qué implica cada perfil y por qué el desajuste entre riesgo elegido y tolerancia real termina costando.

Criterios sostenibles

Qué añaden los filtros ambientales, sociales y de gobernanza en un plan de pensiones, y qué parte del riesgo de mercado no cambia.

Registro público

Dónde figuran los fondos de pensiones en España y qué comprobar antes de seguir hablando de rentabilidades.

Otras figuras de previsión

Planes de empleo y mutualidades de previsión social, con un ejemplo concreto y en qué se diferencian del plan individual clásico.

Sobre la pensión pública

La pensión contributiva se calcula con tu base reguladora y los años cotizados. Dos personas con trayectorias distintas reciben importes distintos, aunque tengan la misma edad. La edad de jubilación ordinaria también depende de los años cotizados y de la normativa vigente. No existe un importe único válido para todos.

Por eso, cuando alguien pregunta "cuánto me quedará", la respuesta útil no es una cifra sino una ruta: primero mirar tu historial de cotización, después entender cómo se aplica la escala de años, y por último decidir qué hueco quieres cubrir con ahorro propio. Ese hueco es lo que se planifica en las páginas de pensión pública y de planes de pensiones.

Manos de una persona sobre la mesa de la cocina junto a una cartera abierta y una calculadora girada, bajo una lámpara cálida de noche
Calle residencial de A Coruña de noche bajo la lluvia, con farolas de sodio encendidas y una ventana iluminada en lo alto

Sobre planes y fondos

El plan de pensiones es el producto que contratas; el fondo de pensiones es el vehículo donde se invierten los activos. La gestora administra ese fondo. Esta distinción importa porque las comisiones se aplican en niveles diferentes. Confundir las tres piezas lleva a comparar cosas que no son equivalentes.

Ver los planes de pensiones

El plan

Lo que tú contratas y a lo que aportas cada mes. Es la parte que aparece en tu contrato y en tu cuenta.

El fondo

El vehículo donde se invierte el dinero, con su propia política y sus propias comisiones de gestión y depósito.

La gestora

Quién administra el fondo día a día y decide las inversiones dentro de su mandato.

Cuando compares alternativas, hazlo pieza por pieza: dos planes con la misma comisión de gestión pueden pertenecer a fondos distintos, y dos fondos con la misma estrategia pueden estar gestionados por entidades con políticas de inversión diferentes.

Macro nocturno del borde de una regla de madera y la esquina de un sobre cerrado sobre una mesa de roble oscuro

Sobre aportaciones y fiscalidad

Las aportaciones a planes de pensiones tienen límites fiscales que cambian con la normativa. Esos límites determinan cuánto puedes deducirte cada año. No damos cifras fijas porque varían. Lo recomendable es revisar el marco vigente antes de decidir cuánto aportar.

Antes de decidir

Comprueba el límite de aportación vigente para el año en curso y tu situación concreta: no es idéntico para todo el mundo.

Aportación periódica

Un importe mensual o trimestral que puedas sostener pesa más a largo plazo que una aportación grande aislada y luego nada.

Qué revisar cada año

La deducción que aplicas y su reflejo en la declaración, y si el plan sigue encajando con tu horizonte y tu nivel de riesgo.

Sobre perfiles de riesgo

Un plan conservador pesa más hacia la renta fija; uno de renta variable, hacia la bolsa. Los mixtos combinan ambos. Tu edad y tu horizonte influyen, pero también tu tolerancia a ver bajar el valor del plan. Elegir más riesgo del que soportas suele terminar en malas decisiones.

La pregunta útil no es cuánto puede subir, sino cuánto podrías ver caer sin vender en el peor momento. Si la respuesta te incomoda, ese plan no es para ti aunque la estrategia parezca razonable sobre el papel.

Sobre la sostenibilidad

Los planes sostenibles combinan criterios financieros con filtros ambientales, sociales y de gobernanza. Aparecen en la gama de varias entidades bancarias y gestoras. No eliminan el riesgo de mercado. Son un criterio añadido, no un sustituto del análisis de coste y estrategia.

Si te interesa este enfoque, pide la política de inversión del fondo y compara las comisiones con las de un plan convencional con estrategia similar. La etiqueta sostenible no dice nada por sí sola sobre el coste.

Sobre el registro de fondos

En España, los fondos de pensiones figuran registrados en el Banco de España con una gestora asociada. Ese registro es público y sirve como primer filtro. Si un producto no aparece vinculado a un fondo registrado, conviene preguntar por qué.

No sustituye al análisis de estrategia, coste o encaje con tu horizonte, pero te ahorra tiempo: es la primera casilla que merece la pena comprobar antes de comparar rentabilidades pasadas.

Primer filtro antes de comparar

Sobre alternativas de previsión

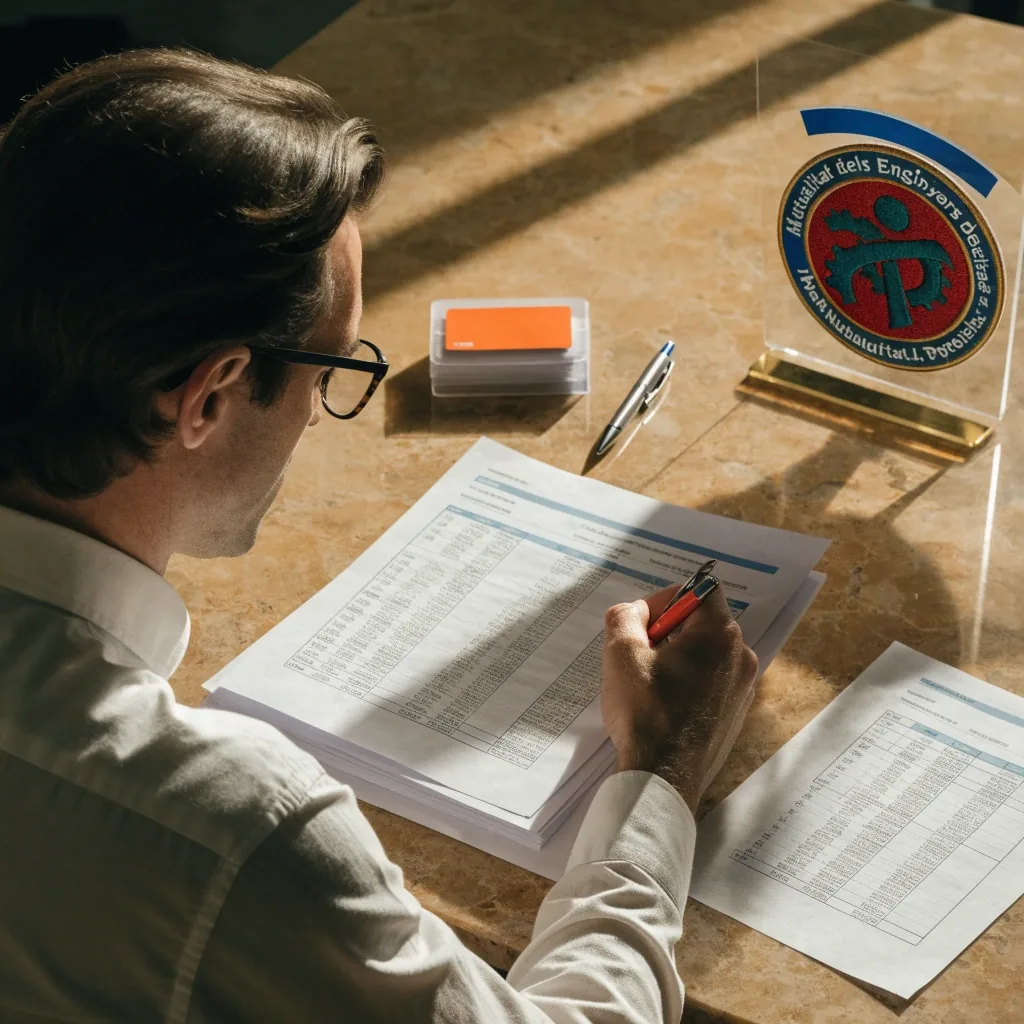
Además del plan individual existen los planes de empleo y las mutualidades de previsión social. La Mutualitat dels Enginyers Mutualitat de Previsió Social es un ejemplo de esta figura asociada a un fondo. Estas alternativas pueden entrar en la conversación cuando buscas un esquema distinto del plan clásico.

Planes de empleo

Se promueven desde la empresa y suelen sumarse a tu plan individual. Las condiciones dependen del convenio y del acuerdo con la plantilla.

Mutualidades de previsión social

Figuras asociadas a un colectivo profesional. La Mutualitat dels Enginyers Mutualitat de Previsió Social es un ejemplo registrado dentro de este tipo de esquema.

Compara estas vías con el mismo criterio que aplicarías a un plan individual: quién gestiona, qué comisiones se aplican y qué parte de tu dinero queda sujeta a la evolución del mercado.

Preguntas concretas, respuestas cortas

Cuatro dudas que aparecen en casi todas las conversaciones sobre previsión social y plan de pensiones. Abre solo la que necesites.

¿Cuánto dependerá mi jubilación de la pensión pública en España?

Depende de tu base reguladora y de tus años cotizados. En muchos casos cubre una parte del gasto, y el ahorro privado se plantea como complemento.

¿Qué diferencia hay entre un plan de pensiones y un fondo de pensiones?

El plan es el producto que contratas; el fondo es el vehículo de inversión. La gestora administra ese fondo, y cada nivel tiene sus propias comisiones.

¿Cómo sé si un fondo o plan está realmente registrado?

Los fondos de pensiones en España figuran en el registro del Banco de España con una gestora asociada. Ese registro público es un primer filtro de seriedad.

¿Qué pesa más: comisiones, rentabilidad o sostenibilidad?

La comisión de gestión se paga siempre; la rentabilidad pasada no se garantiza. La sostenibilidad suma un criterio, pero no reemplaza el análisis de riesgo y coste.

Si tu duda no está aquí

Escríbenos y te respondemos con tu caso en la mano

Cada situación cambia según los años cotizados, los ingresos del año y el horizonte que tengas por delante. Si prefieres contrastar la tuya con el equipo antes de mover nada, puedes escribirnos y te ayudamos a ordenar las preguntas que sí conviene hacerse.

Teléfono

+34 981 963 741

Lunes a viernes, de 9:00 a 18:00

Escríbenos

info@ahorrojubilacion-espana.es

Calle Real, 10, 15003 A Coruña

100 anillo cerrado